宇邦新材业绩股价双回暖,创始人却折价卖了?接盘的是一家成立仅7天的直升机公司
光伏焊带龙头易主,创始人折价套现,跨界接盘引质疑。
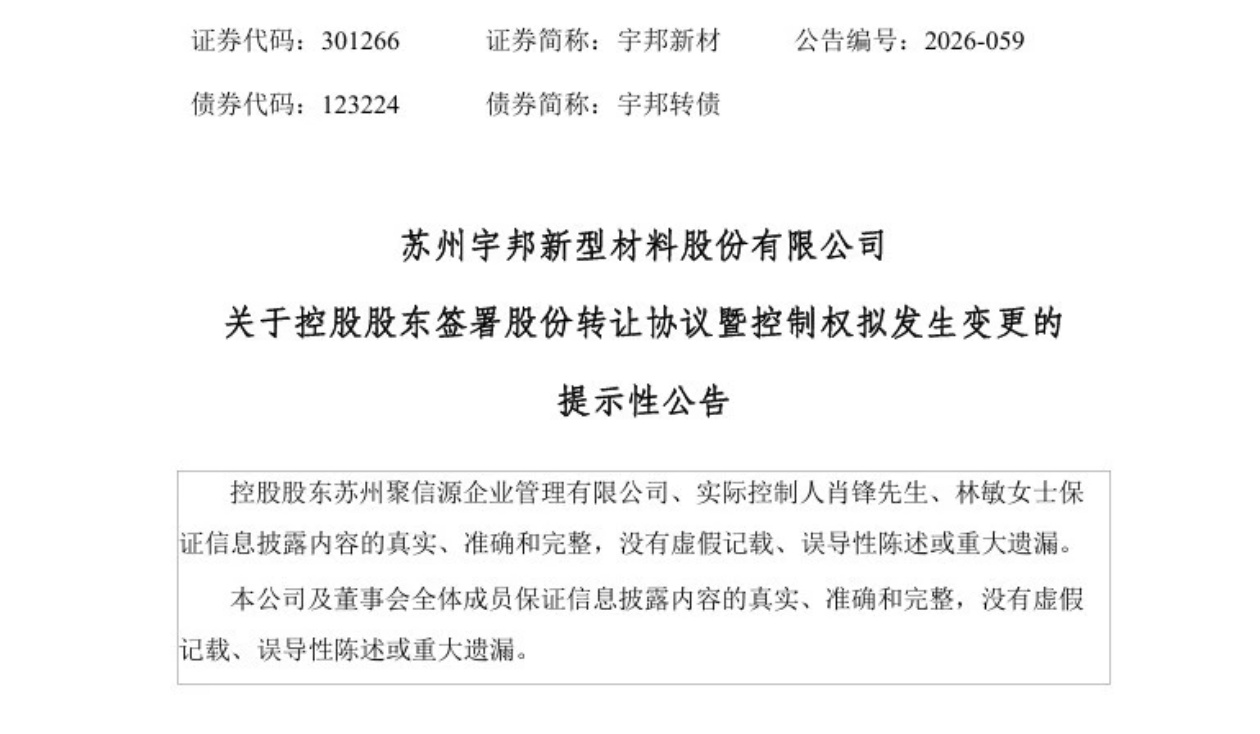
光伏焊带龙头易主,创始人折价套现,跨界接盘引质疑。 2026年9月6日,光伏圈传来消息。宇邦新材(301266.SZ)公告,控股股东聚信源及实控人肖锋、林敏夫妇,将29.99%股份以8.61亿元转让给苏州德翎,其实控人为江文全。 这家光伏焊带龙头2022年6月才上市,上市前夫妻俩用了二十年打破日本垄断,把小厂做成隆基、晶科的供应商。上市后四年,IPO加可转债融资近12亿。现在,控制权以折价近两成的价格交了出去。 更离谱的是接盘方苏州德翎成立于2026年8月28日,距离公告签署不到十天。母公司捷德航空主营直升机销售和救援,跟光伏八竿子打不着,资产负债率还超过87%。这家高负债的通航企业要掏超10亿现金买一家光伏公司。 宇邦新材2026年半年报相当亮眼,上半年营收16.76亿元,同比增长10.41%;归母净利润6803.69万元,同比增长88.94%。毛利率修复至10.12%,从数据表面看,企业已经走出前两年的低谷期。为何选择此时离场? 账面利润好看 口袋余额难堪
宇邦新材的业绩像坐过山车。2023年净利润1.51亿,风光无限。2024年暴跌74%到3861万。2025年再跌到2918万。两年蒸发80%。
2026年上半年终于反弹了,营收16.76亿,净利润6804万,同比增长近九成。毛利率从6.77%修复到10.12%。净利润增速远超营收,毛利率重回两位数,盈利修复的内生性较强。
但仔细一看,截至2026年6月末,应收账款高达15.47亿元,占总资产近47%。半年报确认信用减值约2193万元,是去年同期的2.5倍。坏账准备余额已升至约1.55亿元。
什么意思?货卖出去了,钱没回来。下游光伏组件厂商日子不好过,回款困难,宇邦新材的账面利润不过是数字游戏。经营活动现金流净额连续多年为负,今年上半年-1.97亿元。
上市至今累计融资约11.98亿元,累计现金分红仅约7978万元。融了那么多钱,分给股东的不到一个亿。
2025年7月,实控人肖峰和林敏的一致行动人苏州宇智伴在刚解禁的情况下就清仓减持250万股,套现7755万。一年后,直接卖公司。
肖锋和林敏从研究所工程师起步,把一家小厂做成国家级专精特新“小巨人”。创业二十年,上市四年。现在把控制权交出去,换回8.61亿现金。加上此前的减持,夫妻俩从资本市场拿走的远不止这些。
在行业低谷与业绩反弹交织的模糊窗口期,把二十年创业成果换成真金白银落袋为安,这或许是肖锋夫妇眼中最理性的选择。
一个搞直升机的
为什么要买光伏公司?
比“卖”更魔幻的是“买”。
苏州德翎,成立不到10天。母公司捷德航空,通用航空综合服务商,核心业务是直升机销售、租赁、维修及应急救援。实控人江文全,机务工程师出身,在航空领域从业超过20年。
一家通航公司,掏8.61亿买光伏焊带企业,还要再花1.44亿发起5%股份的部分要约收购,合计耗资超10亿。
公告说“看好光伏赛道中长期价值”。问题是,捷德航空自己的财务状况,2023年至2025年资产负债率分别为96.86%、88.36%、87.53%,虽然逐年下降,但仍在高位。2025年总资产21.76亿,净资产只有2.71亿。净资产收益率48.86%,看着高,但这是高杠杆堆出来的。
一家高负债的通航企业,花10亿买一家光伏辅材公司。资金从哪来?公告说自有资金不低于50%,其余自筹。但自筹资金的具体出资方、杠杆比例都没披露。
市场不傻。9月7日复牌,股价开盘触及20厘米涨停后快速跳水。分歧很明显。
新设主体直接收购上市公司控制权,在A股不罕见,但成立不足十天就敲定近9亿的收购。监管大概率会问:收购主体为什么现在才设?钱到底从哪来?有没有抽屉协议?
搞直升机的跨界买光伏,要么是真看到了别人没看到的价值,要么是这盘棋背后还有没翻开的牌。
光伏细分龙头的“卖身潮”
宇邦新材不是个案。
整个光伏产业洗牌加剧,大量细分赛道上市公司出现控制权变更。头部大厂挤压、产能过剩、原材料剧烈波动,很多专精特新小龙头,熬过创业,熬过IPO,却熬不过残酷的行业内卷。
2026年5月,*ST聆达控制权变更,铜陵嘉悦同盛以2.38亿元受让。同月,风范股份挂牌转让四年前溢价近270%收购的光伏资产,挂牌价1.788亿元,较买入价缩水超八成。更早之前,多家跨界进入光伏的上市公司开始剥离光伏资产,连央国企都在批量退出,仅2026年4月以来,涉及国家电网、东方电气、中核集团等多家巨头的7家新能源企业股权被挂牌转让。
行业红利褪去,昔日被资本疯抢的光伏资产,正进入集中抛售、加速出清的阶段。
宇邦新材的故事提供了一个切面:一家细分领域龙头,上市四年,业绩刚有起色,创始人选择套现离场。接盘的不是产业资本,不是国资,而是一家成立不到十天的通航公司。
这背后折射出的是整个光伏辅材环节的生存困境,主产业链的寒冬还没过去,辅材供应商的生存环境依然恶劣。焊带是光伏组件的必备材料,组件厂日子不好过,焊带厂的回款就成问题。
肖锋夫妇的选择,说好听是激流勇退,说直白点,在这个行业里待了二十年,他们比谁都清楚,现在的光伏赛道,已经不是当初那个靠打破垄断就能躺赢的生意了。
搞直升机的江文全觉得看到了机会。但一个门外汉,带着高杠杆,冲进一个连老玩家都在撤退的行业。信息不对称在这个故事里不是散户vs主力,而是老玩家vs新玩家。
一个折价也要跑,一个借钱也要买。这笔交易说到底就是行业老炮和跨界赌徒之间的一次对赌,赌的是光伏辅材这条赛道的未来。