阿联酋代表团访华结束,氢、核、储纳入双边合作!刚掐断氢能项目,合同比通稿更可信
10月19日,阿联酋能源和基础设施部代表团结束五天访华行程,氢能、储能、核电被放进同一张双边商业合作清单。但就在约十一周前,阿布扎比主权清洁能源平台Masdar向所有竞标方发出通知,取消Musaffah工业区100MW绿氢项目——这个项目已经走完前端设计、启动EPC招标,中国电建、中国石化、远景能源都曾坐在牌桌上。同一个Masdar,将原本支撑绿氢计划的60亿美元级太阳能电力转向AI数据中心供电,
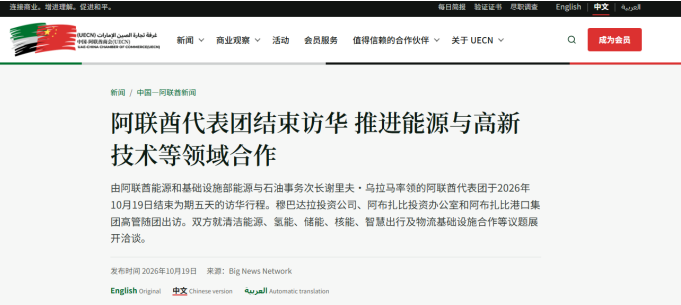
10月19日,阿联酋能源和基础设施部代表团结束五天访华行程,氢能、储能、核电被放进同一张双边商业合作清单。
但就在约十一周前,阿布扎比主权清洁能源平台Masdar向所有竞标方发出通知,取消Musaffah工业区100MW绿氢项目——这个项目已经走完前端设计、启动EPC招标,中国电建、中国石化、远景能源都曾坐在牌桌上。
同一个Masdar,将原本支撑绿氢计划的60亿美元级太阳能电力转向AI数据中心供电,CEO给出的理由直白得近乎冷酷:绿氢需求远不及预期。阿联酋把氢能写进商业合作议程,和Masdar掐死一个走到招标阶段的绿氢项目,发生在同一年。
这两件事放在一起,比任何一份通稿都更能说明中东新能源合作此刻的真实水位:官方层面的“品类扩展”是真的,但商业层面的“需求缺位”也是真的。
光储是唯一不需要解释的赛道
阿联酋把储能放进合作清单,不需要任何想象力
。Masdar与阿联酋水电公司联合开发的RTC项目,5.2GW光伏配19GWh储能,总投资61亿美元,目标是用一套“白天充电、夜间放电”的系统实现1GW全天候清洁电力输出,2027年并网。阳光电源拿下北区7.5GWh液冷储能系统,以及应用于南区的2.6GW逆变器;比亚迪拿下南区11.275GWh,两家分食了这个全球最大光储一体化项目的储能容量。晶科能源则与Masdar签署了2GWTigerNeo组件供货协议,在这条已经跑通商业闭环的链条上占据光伏侧的位置。
储能和光伏对阿联酋的意义,不是“未来押注”,而是“当下刚需”。
Masdar的清洁能源组合已经达到65GW,距离2030年100GW目标走完三分之二。RTC这种24小时不间断供应的项目,本质上是把间歇性可再生能源改造成可调度基荷电力的工程尝试——储能是其中不可替代的齿轮。
中国企业在阿联酋光储赛道的位置已经越过“设备供应商”阶段:阳光电源在沙特7.8GWh项目之后紧接着拿下阿联酋7.5GWh,中东GWh级订单正在从单点突破变成连续节奏。这条赛道上,官方信号和企业订单之间没有时差,因为需求已经被并网时间表和承购结构锁死了。
核电是卡位,不是订单
而且切入的是“增量窗口”
中核集团与阿联酋核能公司ENEC在访华前五天签署的MOU(MOU即谅解备忘录,可以理解为一份“先握手、后谈细节”的合作意向书,离正式合同还有相当距离),覆盖燃料循环采购、运维最佳实践、第四代反应堆研发,明确指向高温气冷堆以及核能制氢和海水淡化。
这份文件的信息量不在“中核进入阿联酋”,而在它刻意绕开了巴拉卡。阿联酋已经投运的巴拉卡核电站,4台APR-1400机组、5600MW,供应全国约25%的电力,用的是韩国技术路线。中国核电技术在阿联酋的切入口,不是替代巴拉卡的压水堆,而是从第四代反应堆和高温气冷堆这个“现有路线尚未覆盖的增量场景”进入。
这意味着核电合作的时间尺度以年为单位,而非季度。
MOU阶段的合作距离监管审批、技术选型、融资结构和FID之间,还隔着好几轮对话。中广核的“华龙一号2.0”虽然在2026年9月启动了全球推介,10台机组商运、37台核准在建的规模化数据也足够扎实,但在阿联酋方向尚无同等级别的双边机制安排。
核电被写入商业合作议程,真实含义是为中国第四代核能技术保留一个未来选项,而不是宣告一笔订单正在路上。在这个赛道里,把MOU读成收入预期,是最容易犯的错。
氢能的制度基础设施在补齐
但承购协议仍然是那道过不去的坎
阿联酋将氢能纳入商业合作讨论,与中葡科技合作联委会同日把“电池与氢能”列为优先领域,两条信号叠加,确实在制度层面为氢能出海补充了一层此前缺失的东西:双边科技合作框架开始提供标准对接、联合资助和人员交流的通道。
中国—IRENA氢能专项工作组推动的清洁氢认证体系对接,以及中关村氢能联盟与阿联酋中国创新中心搭建的产业平台,降低的是未来跨境交易的制度摩擦。
但Masdar取消Musaffah项目揭示的,恰恰是制度摩擦之外的硬约束。
据2025年行业统计,全球计划2030年前投产的绿氢产能中,只有约1%锁定了具有约束力的长期承购协议,IEA已经把2030年低排放氢产量预期从4900万吨下调到3700万吨。
Musaffah项目并非停留在概念阶段的空壳:它有主权资本背书、有Emsteel这个明确的工业用户、已经进入EPC评标,但“有一个工业用户”和“有一份可融资的承购合同”之间隔着一道金融机构不会让步的死亡谷。
没有固定承购量、没有价格保障、没有最低购买承诺,项目就走不到FID。中国能建和中国电建在阿联酋绿氢方向的前期参与深度是真实的,中国能建与阿方围绕“绿色氢基燃料、综合储能、能源+AI”形成的系统性对接框架也并非空谈。
但进入竞标名单和拿到可执行合同之间,隔着的不是技术能力,是买方签字的那一栏。氢能方向的中国企业机会,短期内更可能落在电解槽、储运设备和控制系统等工程环节的先行供货,而不是直接承担绿氢项目的投资风险。
Masdar把60亿美元从绿氢挪向AI算力,给这场“品类扩展”提供了一个不太浪漫但足够诚实的注脚:主权资本可以在官方场合把氢能与核电并列写入合作议程,但在资本配置表上,它选择的是有确定性现金流的那一栏。
阿联酋访华释放的信号不需要被贬低,也不需要被拔高。光储的订单已经在执行,核电的MOU在卡位第四代技术的增量窗口,氢能等的是承购协议而不是通稿。
对关注这条线的人来说,接下来值得盯的不是下一次双边会谈的措辞,而是Masdar的绿氢项目会不会重新出现在招标板上,以及出现在招标板上时,有没有一个买方愿意把名字签在一份十年以上的采购合同里。在那之前,官方信号和企业收入之间,还隔着一整个商业化的冬天。