光伏大洗牌 | 套现18亿,创始人“退场”
光伏产业仍处于深度调整期。在行业大洗牌下,除了被迫离场外,也有主动“退场”,选择将资金“落袋为安”的同时,也期换取企业新生。1、光伏焊带“一哥”8.6亿+,上市四年毅然“抛盘”近期,引发市场高度关注的当属光伏焊带头部企业宇邦新材的突发“易主”。2026年8月29日,在发布半年度报告的同时,宇邦新材抛出了筹划控制权变更事项的深水炸弹。9天后,接盘方揭晓,为苏州德翎企业管理咨询有限公司(以下简称苏州德
光伏产业仍处于深度调整期。在行业大洗牌下,除了被迫离场外,也有主动“退场”,选择将资金“落袋为安”的同时,也期换取企业新生。
1、光伏焊带“一哥”
8.6亿+,上市四年毅然“抛盘”
近期,引发市场高度关注的当属光伏焊带头部企业宇邦新材的突发“易主”。
2026年8月29日,在发布半年度报告的同时,宇邦新材抛出了筹划控制权变更事项的深水炸弹。9天后,接盘方揭晓,为苏州德翎企业管理咨询有限公司(以下简称苏州德翎)。
简单总结,苏州德翎取得控制权,总共需两步:第一步,受让宇邦新材原控股股东苏州聚信源企业管理有限公司(以下简称“聚信源”)持有的公司无限售流通股42,878,053股(占上市公司总股本的29.99%),每股20.08元,总价款860,991,304元;第二步,向除自身外的全体再发起要约收购,同样以20.08元/股继续拿下7,148,725股(占上市公司总股本的5.00%,其中聚信源承诺申报预受要约 4,289,235 股)。两步叠加,意味着苏州德翎最多将以10.05亿元获得宇邦新材34.99%的股份及该等股份对应的表决权,从而将控制权收入囊中。而作为宇邦新材的创始人以及聚信源的唯二股东,肖锋、林敏则通过聚信源合计可回笼超9亿元资金。
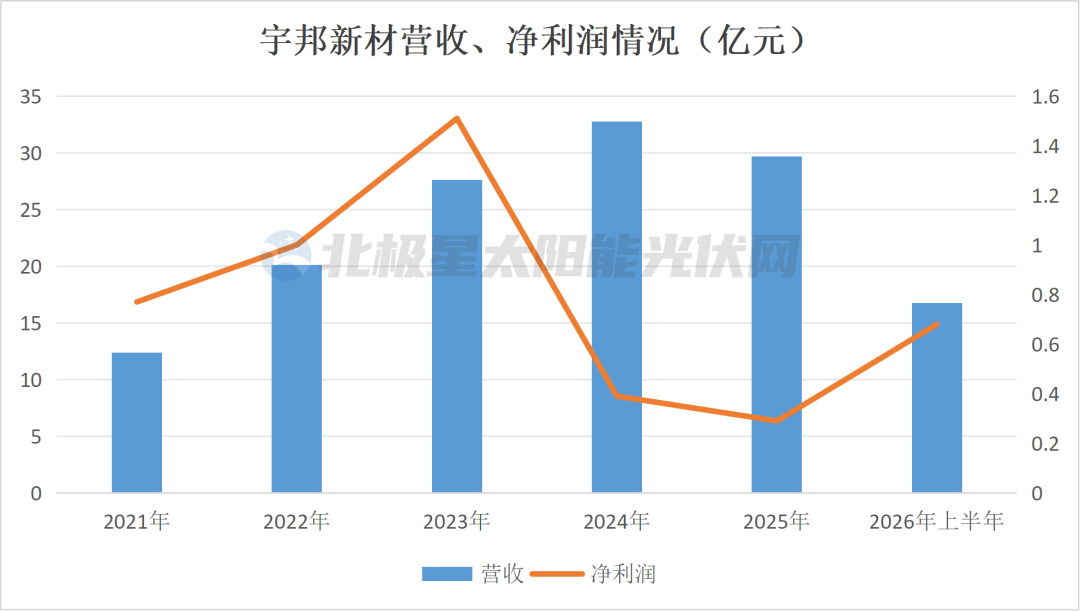
市场洗牌之下,企业易主并不少见。但对于宇邦新材而言,一方面此时距离其登陆深交所仅四年多。成立于2002年的宇邦新材深耕光伏焊带细分领域二十余年;2023年,即上市的第二年,宇邦新材业绩创下新高,实现净利润1.51亿元;此后,随着光伏行情急转直下,宇邦新材业绩也接连下滑,但始终保持了盈利,今年上半年更是实现营收、净利润双双增长。
另一方面,苏州德翎刚刚成立于2026年8月28日,穿透股权其控股股东为上海捷德航空技术有限公司,是全国领先的创新型低空经济综合服务提供商,业务范围涉及直升机销售和租赁、运行与代管、维修大修和改装等。光伏行业的“门外汉”又将如何续写宇邦新材呢?
尽管苏州德翎已承诺未来12个月内无改变宇邦新材主营业务或者对公司主营业务作出重大调整的具体计划;36个月内,不存在通过上市公司重组上市或注入本企业及关联方资产的计划或安排。但在回复媒体问答时,宇邦新材还是道出了初衷:“希望在原有业务基础上,寻找新的赛道”。
值得强调的是,受多重审批程序影响,此次交易最终落定仍存变数。而宇邦新材原创始人虽交出了“方向盘”,但完成协议转让及部分要约后,仍合计持有公司25.20%股份。
2、 金刚线第一股
卖身“光伏黑马”,名称即将变更
继续追溯至2025年,在光伏企业易主案例中,不得不提的便是金刚线第一股——三超新材。
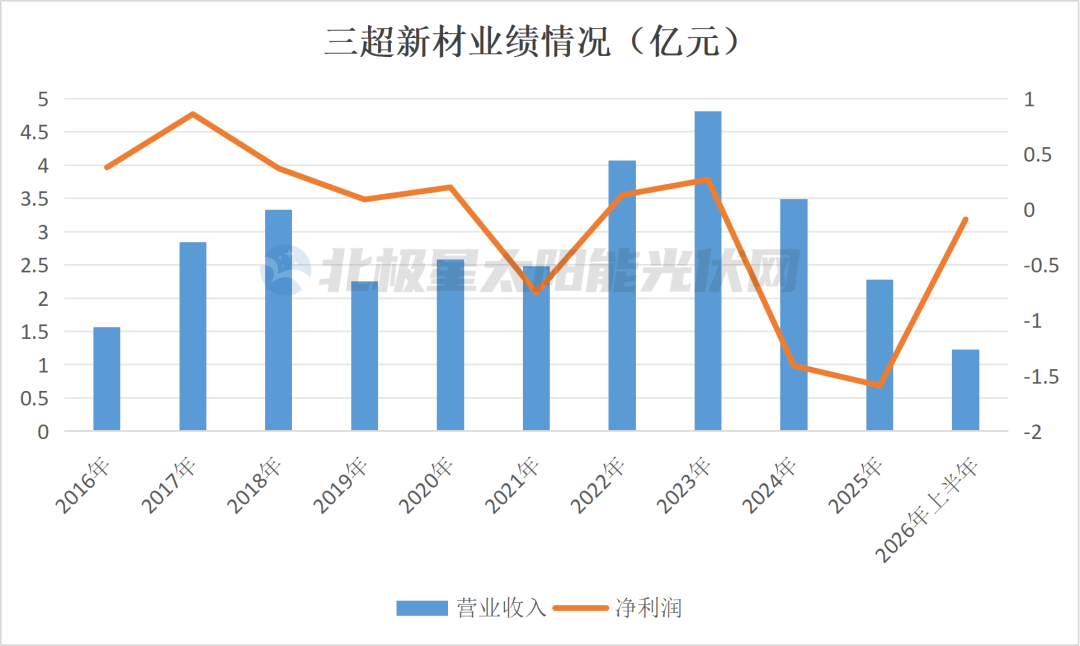
2017年,随着光伏技术由多晶向单晶迭代,硅片传统砂浆线切割全面被金刚线所替代,成立18年的三超新材也迎来高光时代:一面是电镀金刚线销量的暴涨,一面则是成功迈入资本市场,人送“金刚线第一股”。
然而,三超新材未能逃脱“上市即巅峰”的魔咒,自2018年在行业竞争加剧、光伏政策变动、产能受限等多重因素影响下,净利润连连下滑,直至深陷亏损,“卖身”也随之浮出水面。
2025年8月1日,受让方重磅揭晓。三超新材原控股股东、实际控制人邹余耀、持股5%以上股东刘建勋与无锡博达合一科技有限公司(以下简称“博达合一”)、无锡博达新能科技有限公司(以下简称“博达新能”)签署了股权转让协议。总结来看,主要通过“第一期股权转让+表决权放弃+第二期股权转让+定增认购”的组合交易方案,完成三超新材控制权的移交。
2025年11月24日,第一期股份转让事项( 共18,985,384股,24.52元/股,其中邹余耀持有6,000,000股)完成登记并取得确认书,三超新材控股股东正式变更为博达合一,实控人变更为柳敬麒。两者之下实际开展业务的即博达新能,具备从硅片、电池片到组件的完整产业链,凭借行业低谷下逆势增长的业绩曲线,被称为“光伏黑马”。
今年6月,博达合一同意以现金42,573.12万元认购三超新材定增股票(最新发行结果实际认购金额3.70亿元);7月底,第二期股权转让(邹余耀所持8,735,384股、24.52 元/股)过户完成。多项叠加计算,柳敬麒最终耗资超8亿元坐稳三超新材新实控人,原创始人邹余耀则将3.6亿元资金“落袋为安”。
“是否会将博达新能资产注入上市公司从而实现曲线上市?” 对于这一市场关注焦点,尽管目前仍未有定论,但从连续动作来看,三超新材似乎正在快速靠近“博达新能”:3月三超新材官宣,自筹资金2.4亿元投资建设电池技术研发实验基地,主要从事钙钛矿晶硅叠层技术的基础研究、应用研究及后续量产化研究;8月底,三超新材拟将公司名称变更为“无锡博达新能科技股份有限公司”。
3、二十余年老牌胶膜企业
前脚交权,后脚撤离
另一家扛不住而选择“套现离场”的,还有老牌光伏企业天洋新材。
天洋新材早于2002年成立,并在2011年进军光伏胶膜市场;2022年,光伏行情一片高涨之下,天洋新材制定了以“进入行业前三”为发展目标的光伏胶膜业务战略;2024年,天洋新材位列光伏胶膜出货量第八位。
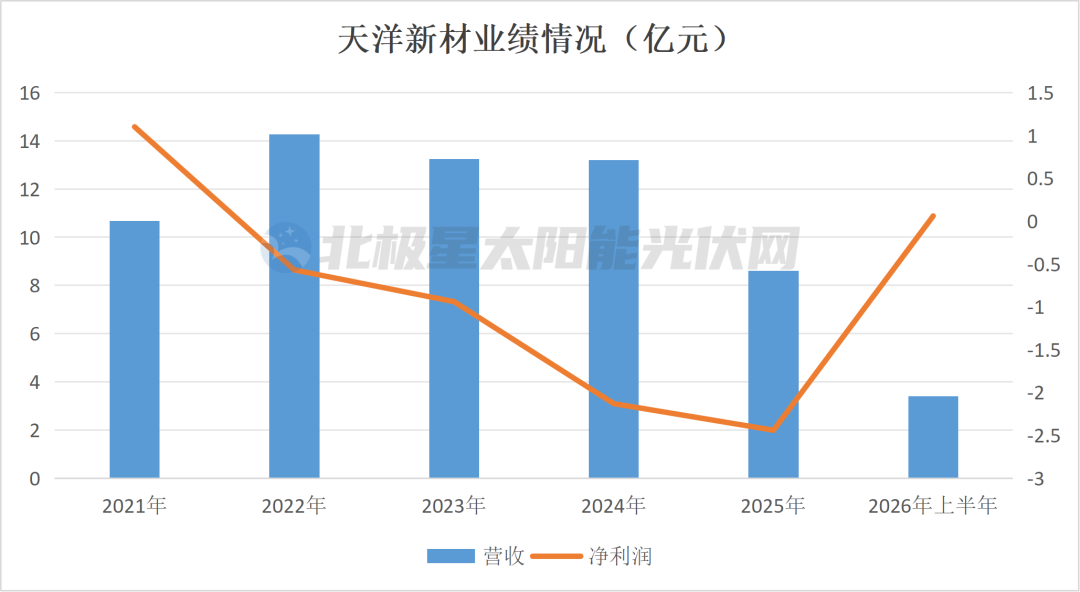
接下来的故事难逃行业悲情模板,市场竞争激烈,叠加行业低谷产品价格下降,光伏毛利率为负进而直接拉低了公司整体毛利率水平。2022年~2024年,天洋新材营收连连下滑,净利润亏了近4亿元。
随之,控制权变更揭晓,选择接盘的是常州百瑞兴阳企业管理有限公司(以 下简称“百瑞兴阳”)、常州伟创佳则投资合伙企业(有限合伙)(以下简称“伟创佳则”。穿透股权,背后控股集团为百兴集团,是集工业制造、房地产、金融投资等一体的民营企业集团。于光伏行业,百兴集团“代表作”即胶膜龙头企业——百佳年代,2024年跻身第三大胶膜企业。
2025年8月,随着表决权放弃以及第一期股份协议转让完成(共66,410,206股、7.345元/股),天洋新材控股股东变更为百瑞兴阳及其一致行动人伟创佳则,实际控制人变更为茹伯兴、茹正伟。叠加第二期的25,960,419股(6.975元/股),天洋新材原创始人李哲龙及其家族共套现 6.69亿元交出了上市公司“方向盘”。
而有关胶膜业务是否将合并的讨论声还未落,天洋新材新管理层已当机立断,拍板决定“光伏封装胶膜项目相关子公司停产,并停止相关业务”。
值得重视的是,砍掉“包袱”后,今年上半年,天洋新材实现扭亏为盈。