蔚来换电超80%站点亏损,吉利却仍以三成入股!以股权换规模,换电江湖合纵连横时代来了
2026年9月28日,蔚来与吉利控股集团宣布在充换电领域达成全面战略合作。根据协议,吉利以易易互联100%股权及6.4亿元现金入股蔚来能源,交易完成后持有蔚来能源30%的股权,蔚来能源投后估值约160亿元。同时,蔚来以现金入股吉利旗下浩瀚能源,持股10%,成为首家接入吉利智充网络的汽车品牌。蔚来控股仍持有蔚来能源63.6%的股权,保持控股地位。吉利30%的持股比例,在重大决策需要三分之二以上表决权
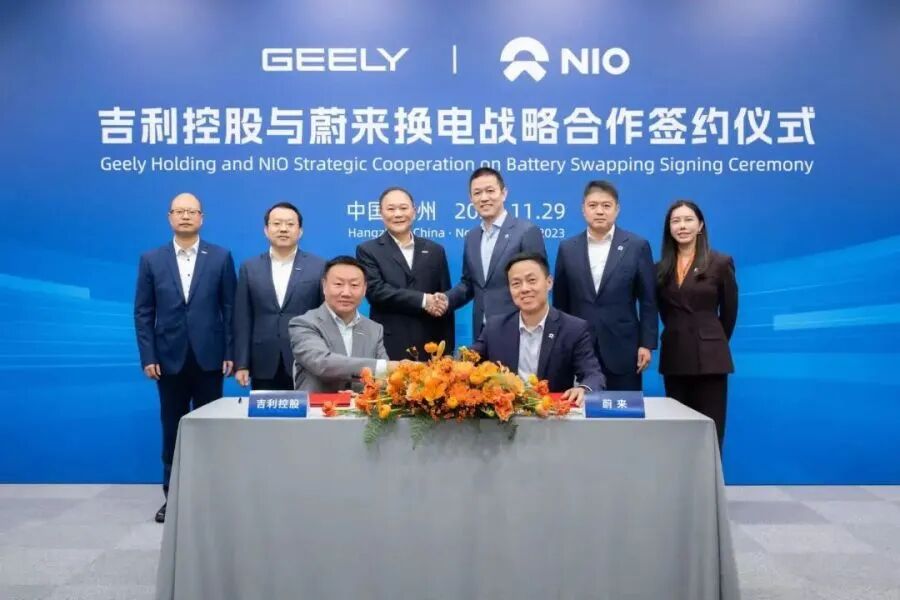
2026年9月28日,蔚来与吉利控股集团宣布在充换电领域达成全面战略合作。根据协议,吉利以易易互联100%股权及6.4亿元现金入股蔚来能源,交易完成后持有蔚来能源30%的股权,蔚来能源投后估值约160亿元。同时,蔚来以现金入股吉利旗下浩瀚能源,持股10%,成为首家接入吉利智充网络的汽车品牌。蔚来控股仍持有蔚来能源63.6%的股权,保持控股地位。吉利30%的持股比例,在重大决策需要三分之二以上表决权通过时,足以形成实质性影响。消息公布后,蔚来与吉利汽车港股双双上涨,蔚来(09866.HK)早盘一度涨超3%,吉利汽车(00175.HK)盘中走强涨超3%,收盘报16.17港元,涨幅3.65%。这笔交易的本质不是吉利投资了蔚来,而是蔚来把换电业务的资产和运营放到了一个更大的盘子里,用股权换规模。
蔚来不再单扛换电这张网让出30%股权换现金和资产
换电是蔚来最大的重资产投入。截至2026年9月,蔚来在充换电领域累计投入超过200亿元,建成4126座换电站。单站日均换电需达到50至60次才能实现盈亏平衡,而目前单站日均换电约28次,超80%的站点仍在亏损。蔚来早在2024年就开始了换电业务的轻资产化转型。与25个省市超过40家国资平台共建800多座换电站,存量站全部转由国资持有,蔚来负责运营。这次引入吉利,是把国资持资加蔚来运营的模式扩展到了车企层面。吉利注入的易易互联资产,补上了蔚来换电网络在营运车辆领域的缺口。蔚来能源此前主要服务C端用户,覆盖蔚来、乐道、萤火虫三大品牌,易易互联并入后将形成C端与B端双轮驱动的业务格局。现金层面,6.4亿元加上易易互联资产,对换电网络的扩张是直接的补充。蔚来能源计划到2030年建成1万座换电站。按当前4126座的基数,未来四年还要新建近6000座,仅建设投入就需要90亿至120亿元。以160亿元估值出让30%股权,吉利拿到了一个投资额超200亿的网络的三成股份。蔚来虽然让出了部分股权,但换来了现金、资产和一个战略合作伙伴的C端车型接入承诺。蔚来出让蔚来能源30%股权,核心逻辑不是缺钱,是换电网络的价值取决于规模。网络越大,用户越多,单站利用率越高,盈利门槛越低。靠自己建站的速度,蔚来撑不到盈亏平衡的那一天。
吉利拿到蔚来换电股权蔚来接入吉利充电网络
吉利在换电领域的布局并不晚。易易互联是吉利旗下专注于营运车辆换电的业务主体,服务曹操出行等B端场景。但营运车辆换电市场规模有限,且与C端换电在技术标准和运营模式上存在差异。单独建设一张C端换电网络的成本和难度,远高于营运车辆换电。吉利的补能战略重心在充电,不在换电。浩瀚能源已在全国232个城市布局2500座充电站、超1.2万把充电枪,计划到2027年底建成超2.2万座充电站、10万把充电枪。独立建设一张C端换电网络,资源分配上并不划算。用易易互联换一张蔚来换电网的入场券,对吉利而言是一笔资产置换。吉利不需要从零搭建换电网络,通过持股蔚来能源,C端换电车型可以直接接入蔚来已经建成的4126座换电站。吉利控股集团CEO安聪慧同日表示,曹操出行将全面采用换电模式,正在开发的原生Robotaxi车型也将采用换电方案,该车型已于2026年上半年北京车展亮相,计划2027年开始量产。接入蔚来换电网络后,这些车型的补能问题有了现成解决方案。持股30%也意味着吉利拿到了一个关键的治理位置。在蔚来能源的股权结构中,蔚来控股保留63.6%的控股权,吉利持30%,武汉光创基金持6.4%。30%的持股比例虽然不构成控制,但在重大决策上足以形成实质性影响。吉利入股蔚来能源,核心不是投资回报,是补能入口。用已经整合完毕的营运车辆换电资产,换取一个更大规模的C端换电网络的股权和接入权。但这不是一笔单向投资。同一份协议里,蔚来以现金认购浩瀚能源新发行股权,交易完成后持有浩瀚能源10%股权,成为首家接入吉利智充网络的汽车品牌。浩瀚能源是吉利控股旗下充电业务主体,已在全国232个城市布局2500座充电站、超1.2万把充电枪,到2027年底计划建成超2.2万座充电站、超10万把充电枪,实现全国县级城市全面覆盖。双方充电资源将全面互联互通,蔚来约1万把独立充电枪将接入吉利补能网络。蔚来此前在充电领域的策略以自建为主,截至2026年9月已建成5307座充电站、30598根充电桩。接入浩瀚能源网络后,蔚来用户可使用的充电桩数量在短期内大幅增加,而蔚来不需要再自建一遍。对吉利而言,蔚来的充电网络和用户规模也能提升浩瀚能源的利用率。两张网络连接起来,运营方得到的是更多可能进站的车辆,用户得到的是更密的补能覆盖。
换电行业分化两条路线标准由谁定义
换电行业正在分化为两条路线。一条是以蔚来为代表的车企自建加开放共享路线,蔚来自己建站,然后向吉利、长安、江淮等合作伙伴开放网络。另一条是以宁德时代为代表的电池企业主导加标准化路线,宁德时代推出巧克力换电块,与北汽、一汽等车企合作,计划到2026年底建成超3000座换电站。两条路线的核心差异在于标准由谁定义。蔚来路线中,换电标准由蔚来制定,合作伙伴车型需适配蔚来的电池包和换电接口。宁德时代路线中,巧克力换电块是标准化电池模块,车企围绕模块设计车型,兼容性更强。吉利同时站在了两条路线之上。它与蔚来在C端换电领域合作,同时在换电重卡领域与宁德时代骐骥换电合作,推动万车计划,2026年投放1000辆换电重卡,2027年增至5000辆。蔚来与吉利的合作,实际上是在为车企自建路线增加筹码。吉利作为中国销量最大的自主品牌之一,其C端换电车型接入蔚来网络,意味着蔚来换电标准从蔚来内部标准升级为跨车企标准。这对宁德时代主导的标准化路线形成竞争压力。但跨车企标准统一的难度不可低估。蔚来换电站目前主要服务蔚来、乐道、萤火虫三个品牌,电池包规格已经存在差异。吉利C端换电车型的电池包规格与蔚来现有电池包能否兼容,需要双方在统一C端换电技术和标准的框架下具体落地。换电行业的竞争正在从谁建得多转向谁的标准被更多人用。蔚来与吉利的交易,是车企自建路线的一次关键扩围。但标准统一的工程难度和商业利益的协调成本,将决定这次合作能走多远。蔚来与吉利的这次交易,本质是换电行业从单打独斗走向合纵连横的标志性事件。蔚来出让蔚来能源30%的股权,换来了吉利的资产和C端车型的接入承诺;吉利用一个营运车辆换电资产,换来了一个已经建成的C端换电网络的股权。同时,蔚来以10%股权接入吉利充电网络,两家公司在充换电领域的资源全面打通。但这笔交易留下了一个未回答的问题:当换电网络的规模越来越大,参与的车企越来越多,谁来制定标准、谁来分配利益、谁来承担建设和运营的成本。蔚来和吉利把资产放进了同一个盘子里,但盘子越大,分账的规则就越复杂。