数据看板|一周市场研判(7.20-7.24)
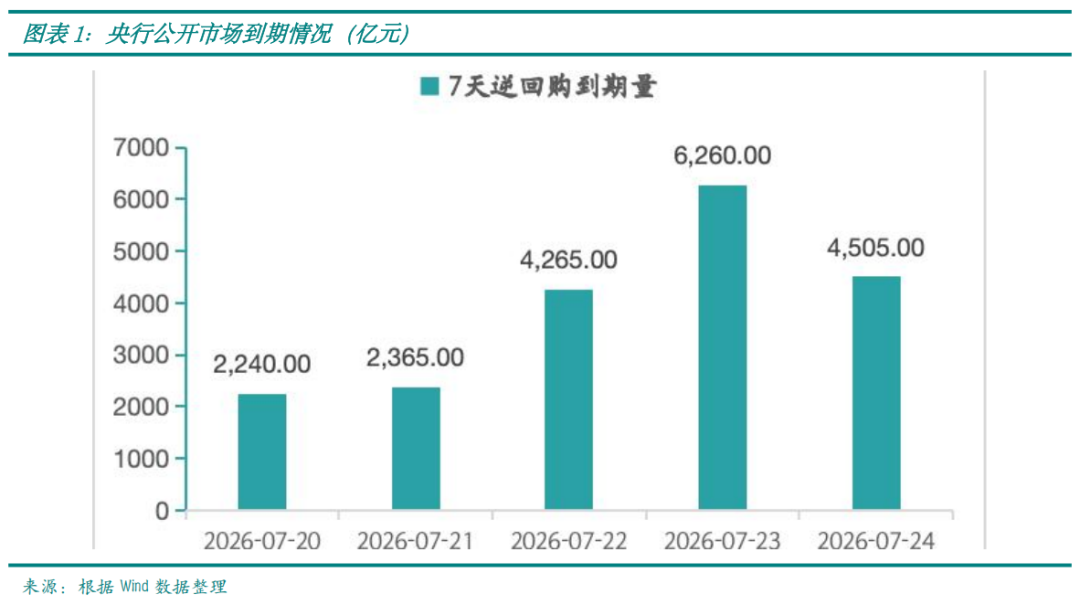
央行周一至周四公开市场净回笼10320亿元。截至本周四,本周央行公开市场开展了9315亿元7天逆回购操作,未开展14天逆回购操作,逆回购到期19635亿元,中期借贷便利到期4000亿元,实现公开市场资金净回笼10320亿元。
一周货币走势
央行周一至周四公开市场净回笼10320亿元。截至本周四,本周央行公开市场开展了9315亿元7天逆回购操作,未开展14天逆回购操作,逆回购到期19635亿元,中期借贷便利到期4000亿元,实现公开市场资金净回笼10320亿元。
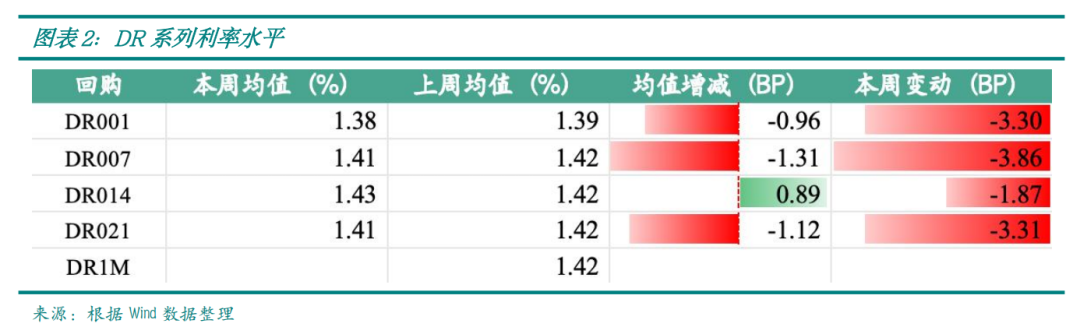
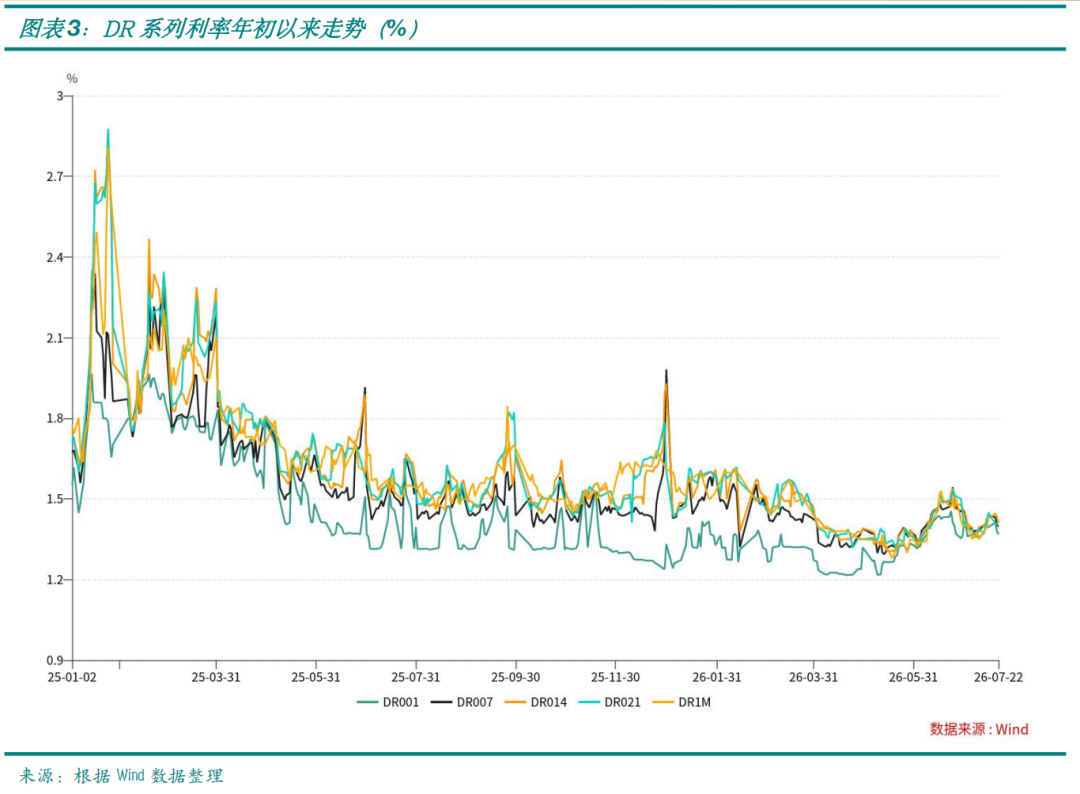
回购拆借市场资金价格多数下行。本周资金面整体上趋松,资金价格下行,DR001较上周下行0.96BP,DR007较上周下行1.31BP,DR014较上周上行0.89BP,DR021较上周下行1.12BP,DR1M无相关数据。
一周利率走势
本周7天期逆回购利率1.40%,1年期MLF利率2.00%。
同业存单净融资增加,收益率多数上行。发行量方面,本周同业存单发行总额5636.40亿元,到期总额5555.40亿元,净融资规模为82.40亿元。发行价格方面,本周1个月期限商业银行同业存单(AAA)到期收益率周度均值下行0.37BP,3个月期限收益率周度均值上行0.43BP,6个月期限收益率周度均值上行0.95BP,9个月期限收益率周度均值上行0.47BP,1年期限收益率周度均值上行0.54BP,其中1年期限收益率周度均值低于同期限MLF利率53BP。
票据市场利率上下行参半。本周3个月国股银票直贴利率周度均值下行7.25BP,半年期国股银票直贴利率周度均值上行2.35BP;3个月国股银票转贴利率周度均值下行5.85BP,半年期国股银票转贴利率周度均值上行2.90BP。
衍生品市场利率多数下行。本周1个月期FR007互换利率周度均值下行0.76BP,3个月期FR007互换利率周度均值下行0.33BP,6个月期FR007互换利率周度均值下行0.17BP,9个月期FR007互换利率周度均值下行0.15BP,1年期FR007互换利率周度均值下行0.43BP,2年期FR007互换利率周度均值上行0.05BP,3年期FR007互换利率周度均值下行0.31BP,4年期FR007互换利率周度均值上行0.09BP,5年期FR007互换利率周度均值下行0.13BP。
一周债市走势
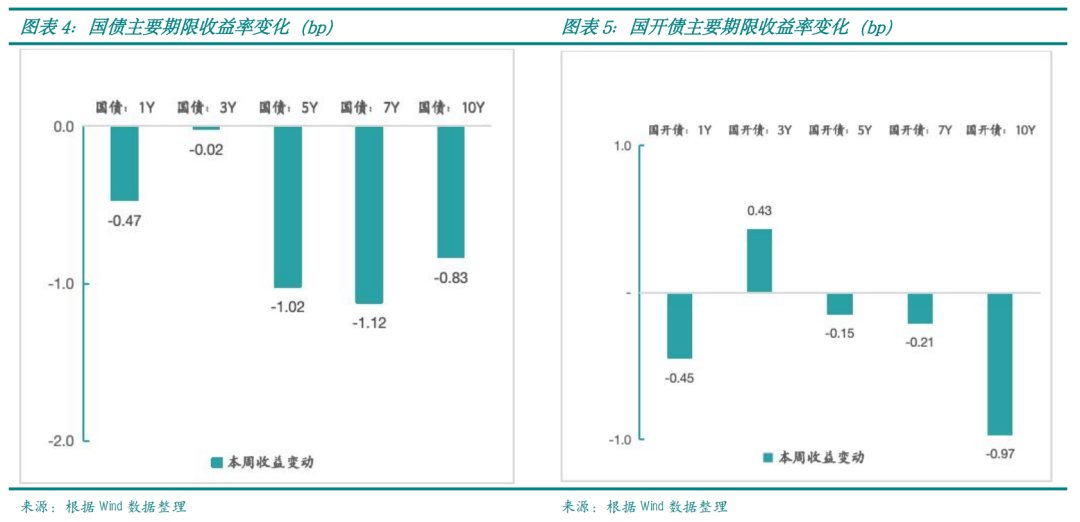
国债与国开债收益率多数下行。国债收益率方面,1年期国债收益率较上周下行0.47BP至1.14%;3年期较上周下行0.02BP至1.29%;10年期较上周下行0.83BP至1.73%。国开债收益率方面,1年期国开债收益率较上周下行0.45BP至1.40%;3年期较上周上行0.43BP至1.49%;10年期较上周下行0.97BP至1.79%。
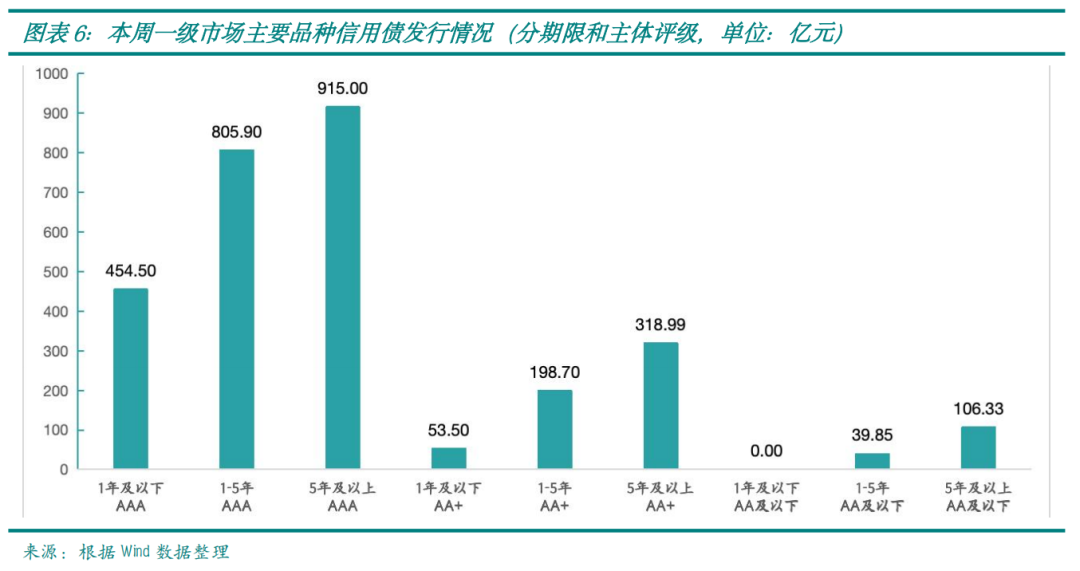
信用债发行量减少,票面利率多数下行。发行量方面,本周发行308只非金融信用债,金额合计2892.77亿元,发行量环比下降3.22%。评级和期限方面,AAA评级继续贡献多数发行量,发行量排名前三位的为5年及以上AAA评级915亿元,1-5年AAA评级805.90亿元,1年及以下AAA评级454.40 亿元。发行收益率方面,AAA评级的发行票面利率平均为1.73%,较上周上行2.5BP;AA+评级的发行票面利率平均为2.13%,较上周上行9.9BP;AA及以下评级的发行票面利率平均为2.38%,较上周下行0.2BP。
一周股指走势
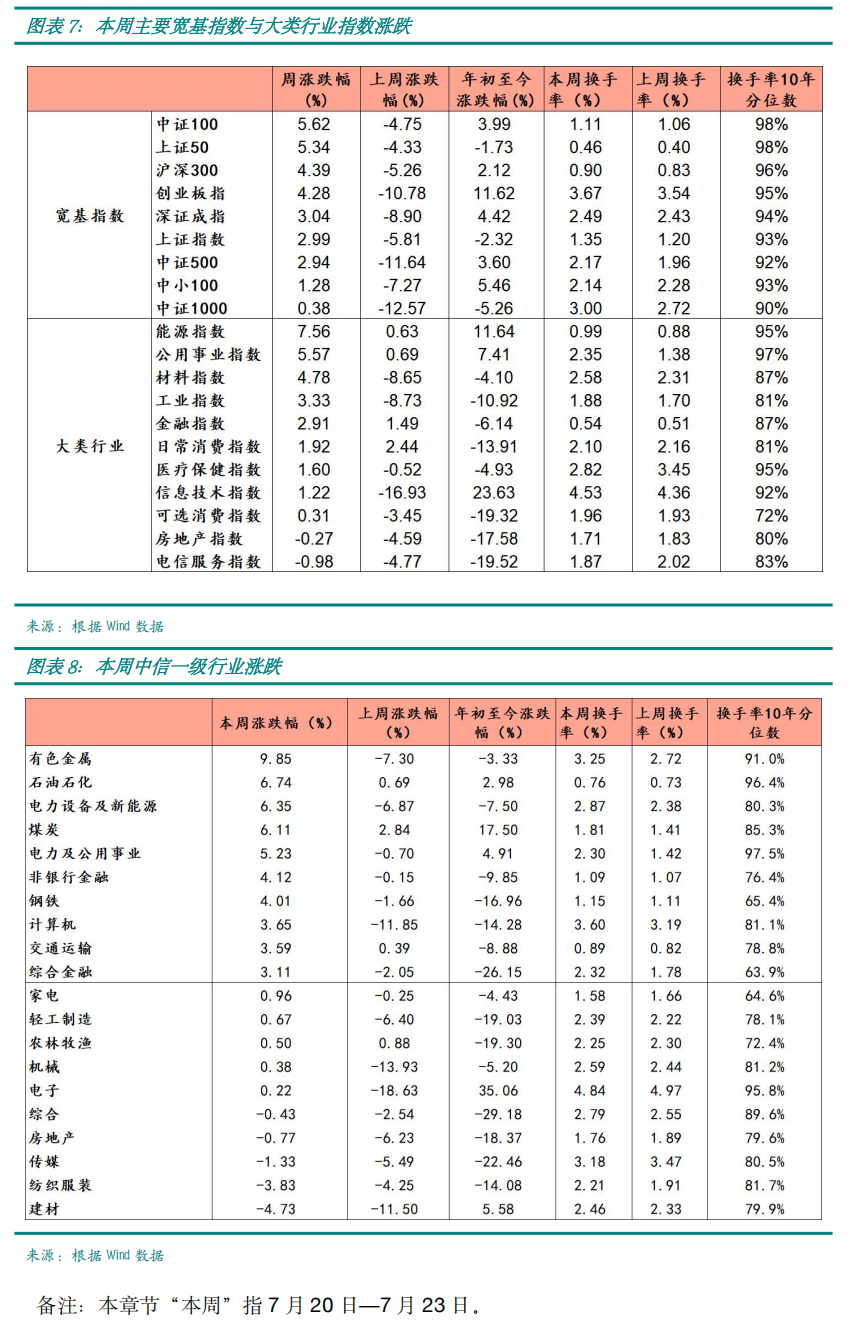
截止至本周四市场主要指数大多上涨,中证100涨幅较大。三大指数中,上证指数上涨2.99%、深证成指上涨3.04%、创业板指上涨4.28%。本周大类行业大多上涨,其中能源指数、公用事业指数上涨明显,电信服务指数等跌幅较大。换手率方面,公用事业指数、材料指数上升明显。本周中信一级行业大多上涨,其中有色金属、石油石化、电力设备及新能源领涨市场。活跃度方面,本周一级行业活跃度大多回升,其中电力及公用事业、综合金融、有色金属回升明显。
重要声明:本研报由中国农业银行投资银行部依托公开资料分析整理,但不保证所载信息的准确性和完整性。我们有权随时补充、更正和修订有关信息,但不保证及时发布。本研报中的信息或观点不代表中国农业银行的观点,也不构成任何具体的操作建议或决策依据,对于本研报所提供的信息导致的任何直接或间接后果,中国农业银行不承担任何责任。本报告仅供参阅,未经许可,任何机构、任何个人不得以任何形式将研报内容进行复制、翻印、转载和发布。如有未注明作者及出处信息,请版权所有者联系我们,我们将及时更正。中国农业银行投资银行部对于本免责声明条款具有修改和最终解释权。