光伏大洗牌,央国企“急刹车”
2026年,光伏行业迎来大规模清退潮。据北极星统计,今年以来已有2935个光伏项目、超19.3GW指标被收回——这差不多是一个中等省份两年的新增装机,如今正在被成批注销。翻开各地的废止清单,央国企是这轮清理的主力。在广东惠州废止的7.58GW光伏项目中,广东能源集团占到1530MW,华能450MW、华润410MW、中电建180MW,中核、国家电投分别为100MW。广西百色一次性清退1601个分布式
2026年,光伏行业迎来大规模清退潮。
据北极星统计,今年以来已有2935个光伏项目、超19.3GW指标被收回——这差不多是一个中等省份两年的新增装机,如今正在被成批注销。
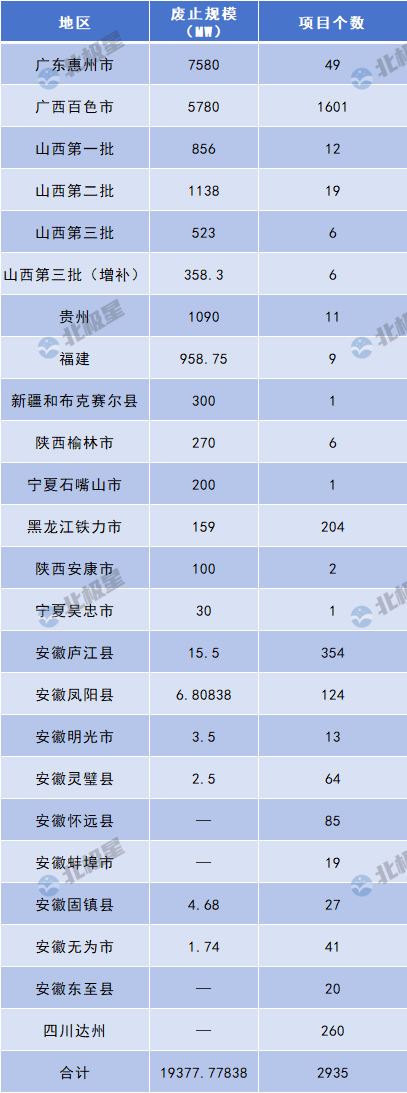
翻开各地的废止清单,央国企是这轮清理的主力。在广东惠州废止的7.58GW光伏项目中,广东能源集团占到1530MW,华能450MW、华润410MW、中电建180MW,中核、国家电投分别为100MW。广西百色一次性清退1601个分布式光伏项目,备案容量超5.78GW,开发业主涉及中电建、华能、华电、华润、中广核、国家电投、中核汇能等多家央企旗下公司。贵州清理超1GW光伏项目中,华能370MW、中核250MW、中国能建150MW、华电100MW。山西三批次砍掉超2.875GW光伏项目,国投、华电、中能建、三峡、国家能源集团等多家央企上榜。
各地废止理由高度一致:备案超过两年,逾期未建设、长期停滞。
表面看是进度问题,根源是项目收益账算不通。
固定电价时代,拿到备案指标就等于锁定了稳赚不赔的资产。靠补贴和固定电价托底,项目收益清晰可算。即便不建设,转手卖项目公司股权也能赚差价。央国企凭借资金与信用优势,是拿指标的绝对主力。
136号文落地,直接改写了测算模型。电价市场化波动、消纳紧张,叠加配储、接入成本抬升,大量存量项目IRRRR重算后直接跌破央国企6.5%—7%的立项红线。账算不过来,项目只能搁置,最终被清退。
更为值得警惕的是爆发的“弃标潮”。2026年前9个月,已有118个光伏招标项目出现异常终止、流标、废标情况。
其中,备受行业关注的是多起央企主动弃标违约事件。作为行业信用标杆与龙头主力,接连弃标止损,本身就宣告了投资风向转变的强烈信号。塔城上电电力托里县160万千瓦光伏发电项目五标段(200MW)和七标段(150MW)EPC项目,分别由中铁二十四局、中交(天津)中标,两标段中标总价超7.7亿元,但受组件成本、电价预期影响,原有报价已无法覆盖建设成本,落地即亏。中建二局联合体中标内蒙古巴彦淖尔6.4亿元分布式光伏项目,同样拒收中标通知书。华能系在云南红河州主动放弃460MW集中式光伏开发权,7个项目被政府收回二次竞配。签下去亏的比保证金还多,弃标反而成了理性止损。
一边是存量项目规模清退,一边是企业主动弃标止损。一收一弃之间,光伏开发的底层逻辑彻底切换。过去拼资源抢路条、冲装机规模的时代已经结束。现在竞争的核心是"谁能算得过账",负荷在哪、消纳怎么解、电价结构怎么搭、配储成本怎么摊、全周期现金流能不能打正,只有能实现稳定盈利的项目,才有落地价值。